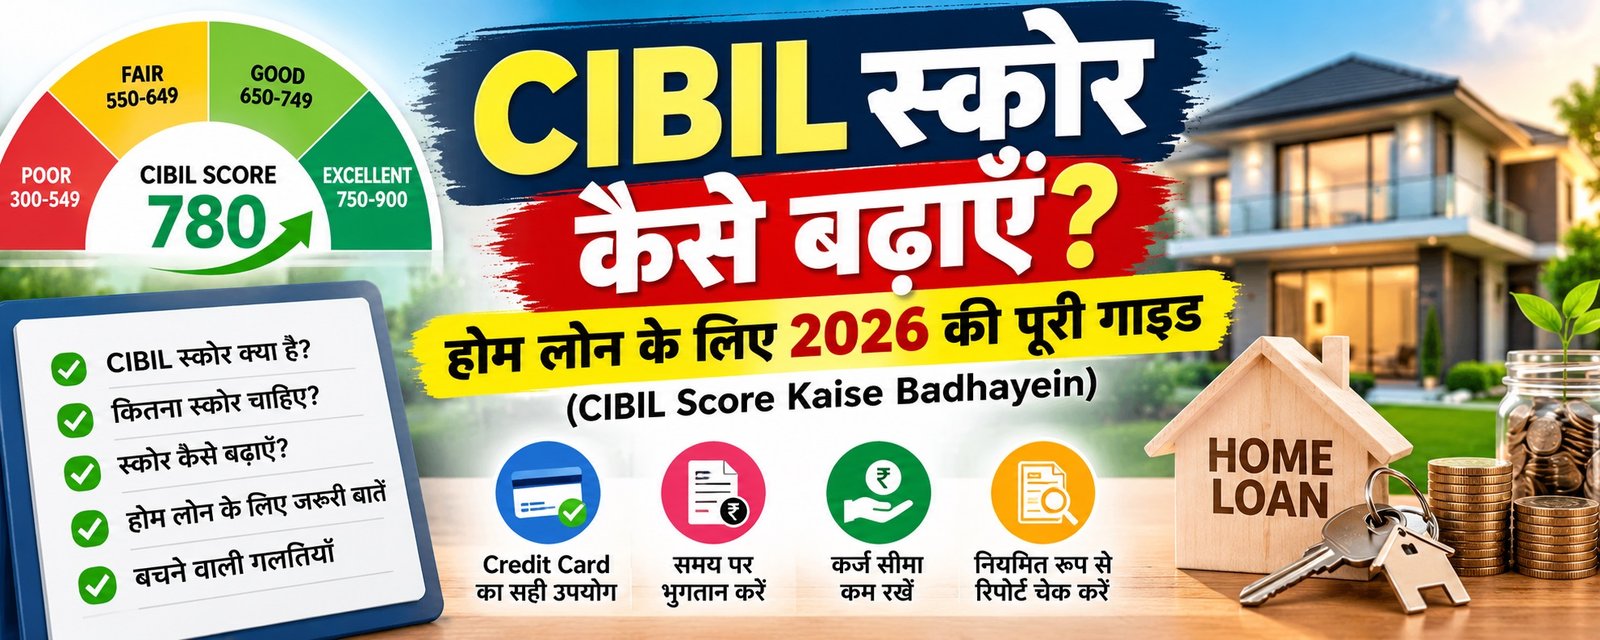
CIBIL स्कोर कैसे बढ़ाएँ? होम लोन के लिए 2026 की पूरी गाइड (CIBIL Score Kaise Badhayein)

Summary
ज़्यादातर बैंक होम लोन के लिए 750 या उससे ऊपर का CIBIL स्कोर पसंद करते हैं। स्कोर सुधारने के चार असली तरीके हैं: EMI और बिल समय पर भरना, क्रेडिट कार्ड की लिमिट का 30% से कम इस्तेमाल करना, कम समय में कई लोन के लिए आवेदन न करना, और रिपोर्ट की गलतियाँ ठीक करवाना। स्कोर रातों-रात नहीं बढ़ता। इसके लिए आम तौर पर कुछ महीने चाहिए।
 अंतिम अपडेट: 21 अक्टूबर 2026 · लेखक: UpDigital टीम
होम लोन के लिए बैंक जाने से पहले ज़्यादातर लोग अपनी सैलरी देखते हैं, पर बैंक सैलरी के साथ आपका CIBIL स्कोर भी देखता है। स्कोर कमज़ोर हो तो या तो लोन मंज़ूर नहीं होता, या ब्याज दर महँगी मिलती है, और बीस साल के लोन में थोड़ी-सी दर का फ़र्क भी लाखों रुपये बन जाता है। इस गाइड में हम सीधी भाषा में बताएँगे कि cibil score kaise badhayein, क्या काम करता है और क्या नहीं।
यह लेख हमारी होम लोन कैसे लें गाइड और सैलरी पर कितना होम लोन मिलेगा वाले लेख का अगला हिस्सा है।
इस पेज पर
- CIBIL स्कोर क्या है
- होम लोन के लिए कितना स्कोर चाहिए
- स्कोर कैसे बनता है
- कम स्कोर की कीमत: EMI का उदाहरण
- स्कोर सुधारने का प्लान
- रिपोर्ट कैसे देखें और गलती कैसे ठीक करवाएँ
- आम गलतियाँ और ठगी से बचाव
- अभी की ब्याज दर की स्थिति
- सामान्य प्रश्न
- स्रोत
CIBIL स्कोर क्या है (Credit Score Meaning)
CIBIL स्कोर 300 से 900 के बीच का तीन अंकों का नंबर है। यह बताता है कि आपने पहले लिए कर्ज़ और क्रेडिट कार्ड का बिल कितनी ज़िम्मेदारी से चुकाया। नंबर जितना ऊँचा, बैंक की नज़र में जोखिम उतना कम। भारत में कई क्रेडिट ब्यूरो काम करते हैं और उनके स्कोर थोड़े अलग हो सकते हैं, पर "CIBIL स्कोर" शब्द आम बोलचाल में सबके लिए चलता है।
होम लोन के लिए कितना स्कोर चाहिए
ज़्यादातर बैंक और वित्तीय संस्थाएँ 750 या उससे ऊपर के स्कोर को अच्छा मानती हैं। इससे कम स्कोर पर भी लोन मिल सकता है, पर आम तौर पर ब्याज दर ज़्यादा लगती है या बैंक अतिरिक्त जाँच करता है। कई बैंक अपनी दरें स्कोर के दायरे (जैसे 750+, 700-749, 650-699) के हिसाब से अलग-अलग रखते हैं। आपके बैंक का सटीक नियम उसकी आधिकारिक वेबसाइट या ब्रांच पर ही मिलेगा।
स्कोर कैसे बनता है
स्कोर पाँच चीज़ों से बनता है:
- भुगतान का इतिहास (Payment history): EMI और कार्ड बिल समय पर भरे या नहीं। सबसे ज़रूरी हिस्सा यही है।
- क्रेडिट यूटिलाइज़ेशन: कार्ड की कुल लिमिट में से कितना इस्तेमाल किया। इसे आम तौर पर 30% से कम रखने की सलाह दी जाती है।
- क्रेडिट हिस्ट्री की लंबाई: आपके पुराने खाते कितने समय से चल रहे हैं।
- क्रेडिट मिक्स: सिक्योर्ड (होम/कार लोन) और अनसिक्योर्ड (कार्ड, पर्सनल लोन) का संतुलन।
- नई क्रेडिट पूछताछ: हर नए लोन या कार्ड के आवेदन पर बैंक आपकी रिपोर्ट देखता है। कम समय में कई आवेदन नकारात्मक संकेत माने जाते हैं।
एक राहत की बात: अपना स्कोर खुद चेक करने से स्कोर नहीं घटता। यह "सॉफ़्ट इन्क्वायरी" होती है।
कम स्कोर की कीमत: EMI का उदाहरण
नीचे के आँकड़े सिर्फ़ समझाने के लिए हैं। यह किसी बैंक की असली दर नहीं है, बस यह दिखाने के लिए कि दर का छोटा फ़र्क भी कितना बड़ा होता है।
मान लीजिए ₹50 लाख का लोन, 20 साल के लिए:
| ब्याज दर | मासिक EMI (लगभग) | 8.5% के मुक़ाबले कुल अतिरिक्त ब्याज (20 साल) |
|---|---|---|
| 8.5% | ₹43,391 | — |
| 9.0% | ₹44,986 | लगभग ₹3.8 लाख |
| 9.5% | ₹46,607 | लगभग ₹7.7 लाख |
यानी अगर कमज़ोर स्कोर की वजह से आपको 0.5% या 1% ज़्यादा दर मिले, तो 20 साल में लगभग ₹3.8 से ₹7.7 लाख ज़्यादा देने पड़ सकते हैं। अपनी रकम और दर डालकर यही हिसाब खुद देखने के लिए हमारा EMI कैलकुलेटर इस्तेमाल करें।
स्कोर सुधारने का प्लान
सबसे पहले (पहले 7 दिन)
- अपनी क्रेडिट रिपोर्ट मँगवाएँ और ध्यान से पढ़ें (नीचे बताया गया है)।
- सभी EMI और कार्ड बिल की तारीख़ें लिख लें। ऑटो-डेबिट (auto-debit) चालू करें ताकि कोई तारीख़ न छूटे।
- जो भी बकाया भुगतान लंबित है, उसे पहले चुकाएँ।
अगले 1 से 3 महीने
- कार्ड का इस्तेमाल घटाएँ: मान लीजिए आपकी कार्ड लिमिट ₹1,00,000 है। ₹45,000 का इस्तेमाल यानी 45% है। इसे ₹30,000 या उससे कम (30% या कम) पर लाने की कोशिश करें, चाहे बिल पूरा भरकर या ख़र्च कुछ हिस्सों में बाँटकर।
- कम से कम बिल भरकर काम न चलाएँ: सिर्फ़ "minimum due" भरने से बकाया पर भारी ब्याज लगता है और यूटिलाइज़ेशन ऊँचा रहता है।
- नई EMI या कार्ड के लिए आवेदन रोक दें: जब तक होम लोन न ले लें, बाकी नए क्रेडिट के आवेदन टालें।
3 से 6 महीने
- पुराने क्रेडिट कार्ड बंद न करें: पुराना खाता आपकी क्रेडिट हिस्ट्री लंबी दिखाता है। बंद करने से कुल लिमिट घट जाती है और यूटिलाइज़ेशन बढ़ सकता है। अगर सालाना फ़ीस भारी हो तो ही सोच-समझकर फ़ैसला लें।
- लोन को "सेटल" करने की जगह पूरा चुकाएँ: रिपोर्ट में "settled" का निशान आम तौर पर नकारात्मक माना जाता है। चुकाने के बाद "closed" की स्थिति ही रखवाएँ।
- हर महीने रिपोर्ट या स्कोर पर नज़र रखें और देखें कि सुधार किस दिशा में है।
स्कोर अपडेट होने में कितना समय लगता है
RBI के निर्देश (8 अगस्त 2024, 1 जनवरी 2025 से लागू) के अनुसार बैंक और वित्तीय संस्थाएँ क्रेडिट जानकारी हर पखवाड़े में (महीने की 15 तारीख़ और आख़िरी तारीख़ तक की स्थिति), और उसके बाद 7 दिन के अंदर, ब्यूरो को भेजती हैं। इसलिए आपने आज बिल भरा है, तो उसका असर स्कोर में दिखने में कुछ हफ़्ते लग सकते हैं। होम लोन के आवेदन से ठीक एक-दो दिन पहले सुधार की उम्मीद न रखें।
रिपोर्ट कैसे देखें और गलती कैसे ठीक करवाएँ
फ़्री रिपोर्ट: RBI के निर्देश के अनुसार हर क्रेडिट इन्फ़ॉर्मेशन कंपनी को हर व्यक्ति को साल (जनवरी से दिसंबर) में कम से कम एक बार पूरी क्रेडिट रिपोर्ट मुफ़्त देनी होती है, जो उनके पास उपलब्ध हो। इसके लिए ब्यूरो की आधिकारिक वेबसाइट पर जाएँ और सत्यापन के बाद रिपोर्ट लें।
रिपोर्ट में क्या देखें:
- नाम, जन्मतिथि, पैन और पते की जानकारी सही है या नहीं। गड़बड़ी हो तो आधार और पैन के दस्तावेज़ भी ठीक रखें: आधार अपडेट और पैन कार्ड गाइड देखें।
- कोई ऐसा लोन या कार्ड जो आपने कभी लिया ही नहीं (यह पहचान की चोरी या बैंक की गलती हो सकती है)।
- चुका दिए गए लोन अभी भी "बकाया" दिख रहे हों।
- भुगतान की तारीख़ें या देरी की गलत एंट्री।
शिकायत कैसे करें:
- गलती की स्क्रीनशॉट या प्रिंट के साथ ब्यूरो की वेबसाइट पर विवाद (dispute) दर्ज करें, और उस बैंक को भी लिखित में बताएँ जिसने जानकारी भेजी है।
- भुगतान की रसीद, "no dues" पत्र या बैंक स्टेटमेंट जैसे सबूत साथ रखें।
- RBI के निर्देश (26 अक्टूबर 2023) के अनुसार क्रेडिट जानकारी से जुड़ी शिकायत 30 दिन में सुलझनी चाहिए। देरी होने पर बैंक और ब्यूरो को शिकायतकर्ता को ₹100 प्रति दिन मुआवज़ा देना होता है, जो समाधान के 5 कामकाजी दिनों के अंदर क्रेडिट होना चाहिए।
आम गलतियाँ और ठगी से बचाव
- एक साथ कई बैंकों में लोन या कार्ड के आवेदन करना।
- कार्ड की लिमिट लगभग पूरी इस्तेमाल करना।
- किसी को ज़मानती (guarantor) बनकर उसकी EMI की ज़िम्मेदारी लेना, बिना यह देखे कि वह समय पर चुकाता है या नहीं।
- पुराने बकाये को अनदेखा करना।
- "फ़ीस देकर CIBIL स्कोर बढ़वाएँ" वाले दावों से सावधान रहें। स्कोर सिर्फ़ आपके असली भुगतान व्यवहार से बदलता है। कोई एजेंट पैसे लेकर इसे "ठीक" नहीं कर सकता। रिपोर्ट की गलती ठीक करवाना कानूनी तरीक़े से मुफ़्त है।
अभी की ब्याज दर की स्थिति (15 अक्टूबर 2026 तक)
RBI की मौद्रिक नीति समिति (MPC) ने 7 अक्टूबर 2026 को रेपो दर 25 आधार अंक बढ़ाकर 5.50% कर दी (पहले 5.25% थी)। समिति का रुख़ भी "न्यूट्रल" से बदलकर "calibrated tightening" बताया गया है। फ्लोटिंग-रेट लोन की EMI आम तौर पर रेपो से जुड़ी दर के हिसाब से बदलती है, इसलिए नए और पुराने दोनों कर्ज़दारों को अपने बैंक से अपनी दर की स्थिति पूछनी चाहिए। यह जानकारी समाचार स्रोतों पर आधारित है; सटीक और ताज़ा पुष्टि के लिए RBI की वेबसाइट देखें।
दरें बढ़ने के माहौल में अच्छा स्कोर और भी काम आता है, क्योंकि बैंक की दर का अंतर आपके स्कोर से तय होने वाले स्प्रेड पर भी निर्भर करता है। होम लोन की पात्रता का अंदाज़ा लगाने के लिए हमारा होम लोन एलिजिबिलिटी कैलकुलेटर देखें।
सामान्य प्रश्न (FAQ)
होम लोन के लिए कम से कम कितना CIBIL स्कोर चाहिए?
ज़्यादातर बैंक 750 या उससे ऊपर को अच्छा मानते हैं। इससे कम पर भी लोन मिल सकता है, पर दर महँगी हो सकती है। सटीक सीमा हर बैंक की अपनी नीति पर निर्भर है।
CIBIL स्कोर कितने दिन में बढ़ता है?
यह आपकी स्थिति पर निर्भर करता है। बैंक हर पखवाड़े में जानकारी अपडेट करते हैं, इसलिए सुधार दिखने में कुछ हफ़्ते से कुछ महीने लग सकते हैं। पुराने डिफ़ॉल्ट का असर सालों तक रिपोर्ट में रह सकता है।
क्या अपना CIBIL स्कोर चेक करने से स्कोर घटता है?
नहीं। अपना स्कोर खुद चेक करना "सॉफ़्ट इन्क्वायरी" है और इससे स्कोर नहीं घटता। बैंक के लोन आवेदन पर होने वाली जाँच (हार्ड इन्क्वायरी) अलग बात है।
क्रेडिट कार्ड का इस्तेमाल कितना रखना चाहिए?
आम सलाह है कि कार्ड की कुल लिमिट का 30% से कम इस्तेमाल करें। उदाहरण के लिए ₹1 लाख की लिमिट पर ₹30,000 से कम।
रिपोर्ट में गलती मिले तो क्या करें?
सबूत के साथ ब्यूरो की वेबसाइट पर विवाद दर्ज करें और संबंधित बैंक को भी लिखें। RBI के नियम के अनुसार शिकायत 30 दिन में सुलझनी चाहिए, वरना ₹100 प्रति दिन मुआवज़ा मिलता है।
क्या पैसे देकर CIBIL स्कोर ठीक करवाया जा सकता है?
नहीं। जो एजेंट ऐसा दावा करें, उनसे दूर रहें। स्कोर आपके असली भुगतान व्यवहार से ही बदलता है, और रिपोर्ट की गलतियाँ ठीक करवाना कानूनी तरीक़े से मुफ़्त है।
स्रोत और ज़रूरी सूचना
हमने ये बातें कैसे जाँचीं:
- RBI परिपत्र RBI/2024-25/60 (8 अगस्त 2024): क्रेडिट जानकारी पखवाड़े में अपडेट करने का निर्देश, 1 जनवरी 2025 से लागू। सारांश (Taxmann)
- RBI परिपत्र RBI/2023-24/72 (26 अक्टूबर 2023): शिकायत 30 दिन में, देरी पर ₹100 प्रति दिन मुआवज़ा। सारांश (Taxmann)
- RBI का निर्देश (2016): हर क्रेडिट इन्फ़ॉर्मेशन कंपनी से साल में एक मुफ़्त पूरी रिपोर्ट। सारांश (Housing.com)
- स्कोर के कारक और 30% यूटिलाइज़ेशन की सलाह: Groww गाइड
- रेपो दर में 7 अक्टूबर 2026 का बदलाव: GKToday और 5paisa। आधिकारिक पुष्टि के लिए RBI देखें।
EMI और ब्याज के सभी आँकड़े हमारी अपनी गणना हैं और सिर्फ़ उदाहरण हैं। यह जानकारी शैक्षणिक उद्देश्य से है। हम कोई बैंक, क्रेडिट ब्यूरो, सरकारी संस्था या वित्तीय सलाहकार नहीं हैं। नियम और दरें बदलते रहते हैं, इसलिए आवेदन से पहले अपने बैंक, ब्यूरो या किसी योग्य सलाहकार से पुष्टि करें।
Spotted something out of date? Tell us and we will re-check the source. Report a correction